


Wells Fargo опросил больше полутора тысяч американских родителей и выяснил, сколько денег они дают своим детям и насколько взрослым тяжело говорить о деньгах вслух.
 Какие суммы и для чего

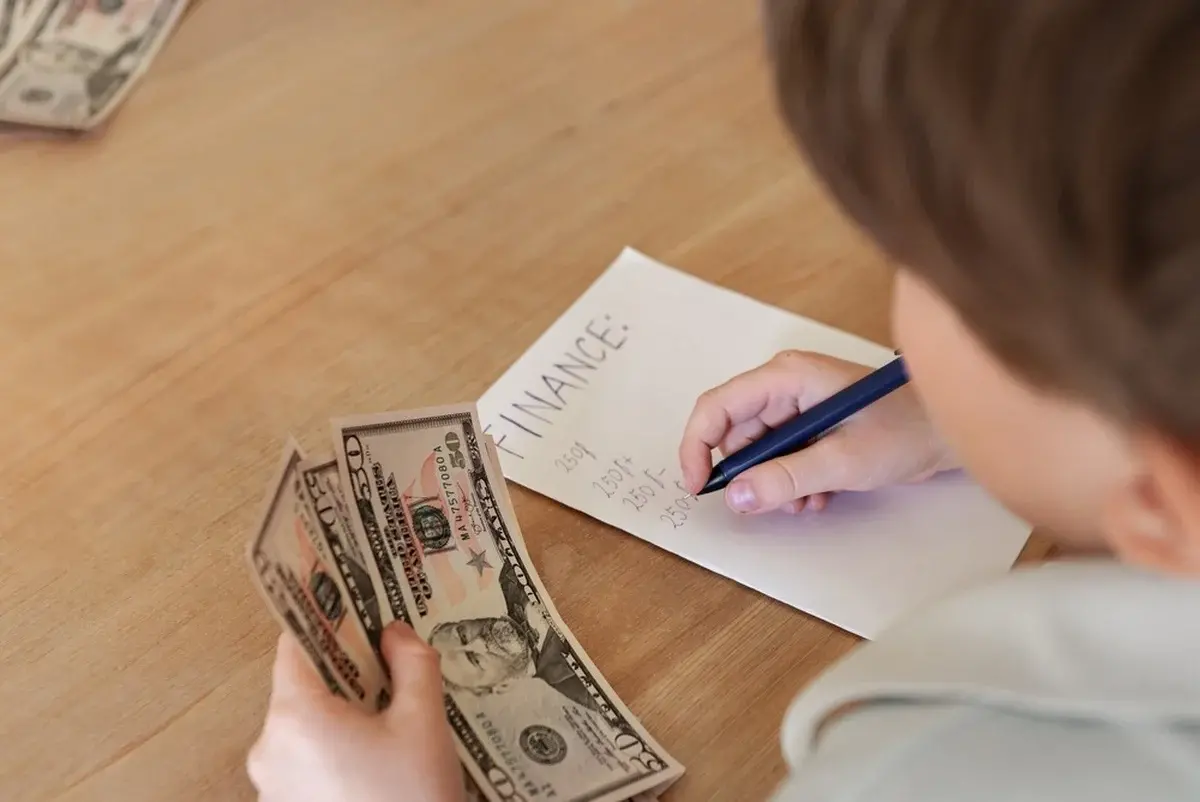
71% родителей детей от 5 до 17 лет выдают карманные деньги. Средняя сумма составляет $37 в неделю. Большинство из них, или 85%, убеждены, что карманные деньги помогают ребенку научиться обращаться с финансами. При этом 65% признают, что им трудно отпустить ситуацию и позволить детям самим совершать денежные ошибки.
Руководитель направления банковских услуг для молодежи в Wells Fargo Луанн Миллар считает, что сам ритуал выдачи денег ценен не меньше, чем сумма. По ее словам, еженедельная выплата — это повод поговорить с ребенком о разнице между тем, что нужно, и тем, чего хочется, обсудить собственные финансовые привычки и расставить приоритеты.
Наличные против цифровых переводов

70% родителей считают, что учить детей деньгам сегодня означает делать упор на цифровые инструменты. Несмотря на это, наличные все равно остаются самым распространенным способом выдачи карманных денег — их используют 73% семей.
Также набирают популярность P2P-платежи через Zelle или Apple Pay: к ним прибегают 24% родителей. Еще 20% переводят деньги напрямую на банковский счет ребенка, а 14% используют предоплаченные дебетовые карты.
Миллар называет преобладание наличных самым неожиданным результатом исследования, особенно на фоне того, что сами родители понимают: дети предпочитают цифровые форматы. По ее мнению, у  взрослых есть и возможность, и ответственность — дать детям инструменты, которые помогут им выстроить здоровые отношения с деньгами.
Разговор, которого многие избегают
Здесь обнаруживается главное противоречие. 85% родителей уверены, что должны чаще говорить с детьми о правильных финансовых привычках, но 32% признаются, что чувствуют себя некомфортно в таких разговорах. Половина опрошенных, или 51%, говорят, что им сложно объяснять финансовые темы так, чтобы ребенок действительно понял.
Миллар подчеркивает, что ценность карманных денег не сводится к сумме. Неважно, $5 это или $35 в неделю: сам факт передачи денег открывает разговор о том, что можно купить на доллар, как начать откладывать и зачем планировать расходы наперед.